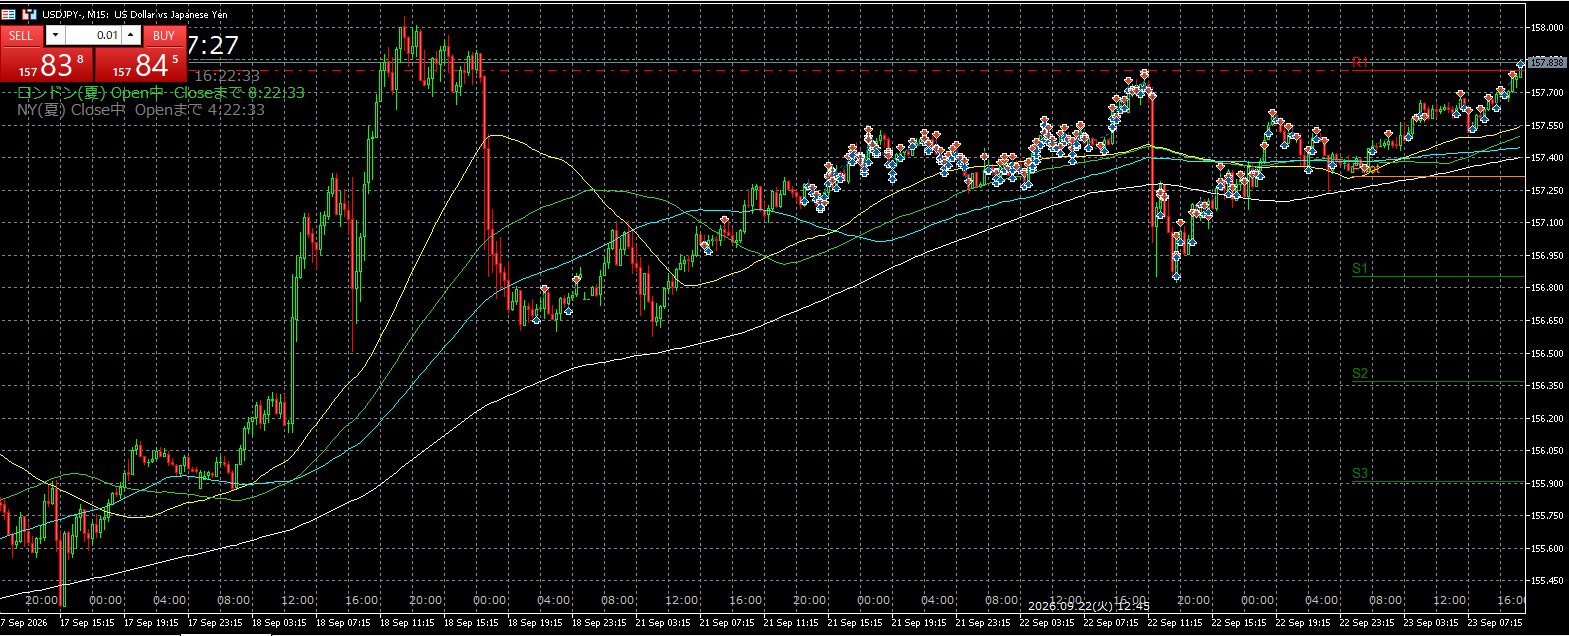
ニュースでは「金利上昇は限界に近い」との見方が示されているが、生活費高騰や財政拡張がその前提を揺らす可能性もある。焦点は株価の方向だけでなく、AI投資や実物資産へ向かう資金を誰の負債が支え、どこで信用リスクへ転化し得るかにある。
過去からの転換点をつかむため、変化を示す8つのキーワード(ぶり・年・初・最・新・発・脱・改)に着目してニュースを厳選・分析しています。
「金利は最大の痛みを越えた」という期待を、生活費危機が裏切る可能性
提供されたニュース一覧には、NYダウ、ナスダック総合、S&P500、日経平均株価の当日終値・騰落率が収録されていない。このため4指数の具体的な数値や、上昇・下落の方向を確定的に記すことはできない。数値の空白を推測で補うよりも、各指数に共通する割引率と信用環境の変化を検討する方が適切だ。
債券市場では、ニュース概要に米10年債利回り4.953%との記載がある一方、その観測日や米財務省データとの照合情報は示されていない。したがって水準自体は暫定情報として扱う必要がある。ただし「利回りが最大の痛みに達した」との見方が報じられている点は重要だ。この見方が正しければ、金利上昇の一服が株式のバリュエーションを支える可能性がある。
その期待に対する反証となり得るのが、生活費高騰の政治化である。Reutersの調査として報じられたトランプ氏の支持率は32%と過去最低で、燃料費や物価への不満は共和党支持層にも及んだとされる。支持率低下を受けて減税、補助金、関税、エネルギー政策などが変更される場合、その内容によっては財政赤字やインフレ期待を通じて長期金利に影響する可能性がある。政策対応が必ずしもインフレ抑制につながるとは限らない点には注意が必要だ。
FRBと日銀については、今回の一覧に政策決定文や高官発言などの一次資料が含まれていないため、利下げ・利上げ時期を断定できない。一般論として、米国では景気とインフレ、日本では物価、国内需要、為替動向などが政策判断の材料となる。米金利が高止まりすればドル円にドル高方向の圧力がかかる可能性がある一方、日銀の政策正常化観測が強まる局面では円高方向への動きも想定される。為替については、政策金利差に加えて財政や信用リスクの評価も確認する必要がある。
AI投資は「誰が負債を引き受けるか」が問われる局面へ
ソフトバンクGの巨額起債が映す、AI資金調達の変化
BloombergとReutersなどの報道によると、ソフトバンクグループは総額110億ドル超の外債発行を目指し、OpenAIへの出資資金に充てる方向とされる。正式な条件は企業IR資料や発行文書での確認が必要だが、過去最大級のジャンク債案件になる可能性があると報じられている。
少なくとも今回の案件では、AI投資を利払い義務を伴う信用市場も支える構図が示されている。AI投資の回収に時間を要する一方で、社債には利払いと償還期限がある。投資成果や資金調達コストが想定から外れれば、ソフトバンクGの財務負担だけでなく、低格付け債市場や大型テクノロジー案件の調達条件に影響する可能性もある。
ドル建ての調達部分がある場合、調達通貨、投資通貨、連結決算通貨のずれも焦点になる。ヘッジ条件や資金移動の時期によってはドル円のフロー要因となり、米長期金利や為替の変動が円換算の負債負担や借り換え費用に影響する可能性がある。AIという新成長分野への投資が、金利と為替にも左右される資金調達を伴う点が注目される。
高齢化の「記録更新」は、需要構造の変化を示唆する
総務省の人口推計として報じられた数値では、65歳以上人口は3624万人、総人口比29.6%で過去最高となり、働く高齢者も943万人と最多に達した。高齢者の就業増は労働供給の補完要因となり得るが、無職高齢夫婦世帯では月4万2434円の赤字との家計データも紹介されている。就業増の背景については、働く意欲だけでなく、生活費を補う必要性がある可能性も含めて確認する必要がある。
こうした構造は、小売りやサービス業の人手不足や、高齢者世帯の消費構成に影響する可能性がある。企業側では、人口構成の変化に対応した店舗網や住宅事業への改編、シニア雇用を前提とする業務工程への転換が課題になり得る。人口統計の記録更新は、国内需要の成長率、賃金設計、社会保障負担を検討する上で重要な材料である。
コメ価格の乱高下が促す、農家撤退と供給再編の可能性
共同通信などの報道では、国内のコメ農家の倒産・廃業は1~8月で32件となり、過去最多ペースとされる。これは米国農家ではなく、日本の「米=コメ」農家に関するニュースである点に注意が必要だ。倒産・廃業件数の基礎資料は一覧に添付されていないため、集計範囲の確認が残る。
コメ価格が上昇しても、コスト増やその後の価格下落への懸念があれば、農家の投資判断は難しくなり得る。農家の撤退が続けば、供給が大規模農家や法人へ集中する可能性がある。供給集中が効率化につながる場合がある一方、天候不順や物流障害への対応力、食品価格の変動にどのような影響を与えるかは今後の検証が必要だ。離農の加速は、従来の生産・流通体制からの脱却を迫る可能性がある。
大英図書館の再開発は、日本企業が海外実物資産へ向かう一例
報道では、大英図書館の再開発事業に三井不動産が参画し、事業規模は2000億円超とされる。欧州で最大規模の投資案件と報じられており、日本の不動産会社による大型海外開発の一例として注目される。
海外実物資産はインフレへの対応手段として期待されることがある一方、英国金利、建設費、ポンド相場、開発期間などの影響を受ける。日本の金利や資金調達環境が変化すれば、海外不動産の期待収益率にも影響する可能性がある。なお一覧には「2026年9月21日掲載」と読める記述があり、ニュースの取得時点との時間整合性を確認できないため、着工時点については企業発表による再確認が必要である。
次の分岐点は「利回り低下」ではなく、信用と政治がそれを許すか
- 米国の物価と燃料費:米労働省のCPI、米商務省のPCE価格指数、エネルギー価格の推移が、支持率低下と政策対応を結ぶ経路の検証材料となる。
- 米長期金利の内訳:期待インフレ率だけでなく、実質金利、国債入札、タームプレミアムを分解することで、「最大の痛み」を越えたとの見方が持続可能かを検討できる。
- FRBの反応関数:FOMC声明、経済見通し、議長会見で、雇用とインフレのどちらに政策の重心が置かれるかが焦点となる。
- ソフトバンクGの発行条件:企業IR、目論見書、利率、年限、通貨、担保・財務制限条項が、AI投資への期待を信用市場がどの価格で引き受けるかを示す。
- ドル円の資金フロー:日米金利差に加え、外債の調達・ヘッジ、日本企業の海外投資、日銀の政策観測が為替変動に影響する可能性がある。
- 日本の高齢者就業と消費:総務省の労働力調査、家計調査、人口推計から、就業増の背景に所得面の事情がどの程度あるのかを見極める必要がある。
- 農業供給網の再編:農林水産省の生産費・作況・流通統計と倒産集計を照合し、離農が一時的な価格変動によるものか、供給再編という長期変化につながるのかを確認する必要がある。
- ニュースの時間整合性:一覧には将来日付とみられる記載が混在しているため、指数値や企業イベントは取引所、中央銀行、政府統計、企業IRの公表時刻との照合が不可欠となる。
免責事項:本記事は提供されたニュースタイトル・概要を基に、市場構造を分析したものである。個別の金融商品の取引を誘導するものではない。数値や日付には一次資料との照合が必要な情報が含まれる。
📺 【関連動画】YouTubeで見る