【FX_AI開発日記】AIは勝率91.7%!ところが開発者本人は含み損…+347.2pipsの裏側で起きていたこと
AIを作っている本人が、AIより冷静にトレードできているのか?
今週の結果を見ると、どうやら答えは「まだまだ修行が必要」のようです。
11月16日から20日までのFX取引は、確定で +347.2pips。
自作のFX自動売買システム「FX_AI」は24回取引して22勝2敗。勝率は91.7%でした。
数字だけなら、かなり優秀です。
ところが、週末の口座を確認すると、手動で仕掛けた買いポジションに大きな含み損が残っていました。
しかも、今回の急落局面では、自動売買側に買いを見送る仕組みが働いていた場面もあります。
AIは相場の変化を見てブレーキを踏む。
その一方で、開発者本人は事前に置いていた買い注文が次々と約定していました。
……AIを開発している本人が、AIから学ぶことになったようです。
今回は、週間成績だけでなく、開発の成果、失敗、そして次に取り組む課題まで公開します。
格好いい成功談ではありません。現在進行形のFX_AI開発日記です。
1. 今週の結果は+347.2pips!まずは数字を確認
今週の取引結果をまとめます。
| 項目 | 自動売買 | 手動売買 | 合計 |
|---|---|---|---|
| 取引回数 | 24回 | 44回 | 68回 |
| 勝ち | 22回 | 35回 | 57回 |
| 負け | 2回 | 9回 | 11回 |
| 勝率 | 91.7% | 79.5% | 83.8% |
| 確定pips | +143.5 | +203.7 | +347.2 |
| 1回平均pips | +6.0 | +4.6 | +5.1 |
| 円損益(参考) | +14,186円 | +8,096円 | +22,282円 |
自動売買は勝率で優勢。手動売買は合計獲得pipsで上回りました。
ただし、手動は自動の約1.8倍の回数を取引しています。1回あたりの平均獲得pipsでは自動売買の方が上です。
どちらかが圧勝したというより、それぞれの特徴が出た週だったと言えます。
ちなみに、今回の運用はMT5のデモ口座で行っている検証です。実際の資金を運用した成績ではありません。
2. ドル円は最後の1日で急変!相場環境が変わった
今週のドル円は、週明け159.5円付近からスタートしました。
11月19日夜には159.966円まで上昇。
ところが、11月20日には一転して急落しました。
| 相場データ | 結果 |
|---|---|
| 週の始値 | 159.527円 |
| 週の高値 | 159.966円 |
| 週の安値 | 158.547円 |
| 週の終値 | 158.897円 |
| 週間の値幅 | 約141.9pips |
| 11月20日の値幅 | 約139.7pips |
最後の1日だけで、約99pipsの下落です。
こういう相場を見ると、FX自動売買を開発するうえで大切なことが分かります。
それは、相場環境が変わったら、勝てる戦略も変わるということです。
上昇相場で機能していた買い戦略を、急落局面でもそのまま使い続ければ、当然リスクが高まります。
FX_AIでは、この問題に対応するため、相場環境を判定して売買を制御する仕組みを開発しています。
今週は、その機能が試される場面がやってきました。
3. 自動売買は勝率91.7%!でも、まだ手放しでは喜べない
まずはFX_AIの自動売買です。
24回の取引で22勝2敗。勝率91.7%。
| 項目 | 結果 |
|---|---|
| 取引回数 | 24回 |
| 勝敗 | 22勝2敗 |
| 勝率 | 91.7% |
| 確定損益 | +143.5pips |
| 1回平均 | +6.0pips |
| 平均利益 | +7.9pips |
| 平均損失 | -14.8pips |
ここで気になるのが、平均利益と平均損失の差です。
勝ったときは平均+7.9pips。
負けたときは平均-14.8pips。
つまり、1回の負けで平均約1.9回分の勝ちを失う計算です。
勝率91.7%という数字は魅力的ですが、負けたときの損失が大きいという課題は残っています。
では、損切りを15pipsから10pipsに狭めればいいのか?
実は、そう単純ではありません。
今回の取引を10pipsの損切り幅で試算すると、確かに大きな損失を抑えられる可能性があります。
ところが、もともと利益になっていた取引まで途中で損切りされてしまい、結果は約+143.5pipsから約+63pipsまで減少しました。
損切りを狭くすれば安全になる、というわけではないのです。
相場のノイズで早く切られてしまえば、せっかくの利益機会も失います。
これはAI開発でも難しいところです。
損失を抑えたい。しかし、利益を伸ばす余地も残したい。
単純に数字を小さくするだけでは解決しません。
FX_AIの次の課題は、損切り幅そのものより、相場環境に合った損切りの設計です。
4. 手動売買は44回!人間は含み損に耐えるのが得意?
次は、開発者本人の手動売買です。
| 項目 | 結果 |
|---|---|
| 取引回数 | 44回 |
| 勝敗 | 35勝9敗 |
| 勝率 | 79.5% |
| 確定損益 | +203.7pips |
| 1回平均 | +4.6pips |
| 平均利益 | +8.8pips |
| 平均損失 | -11.5pips |
合計pipsでは自動売買を上回りました。
ただし、今回の手動売買には面白い特徴があります。
一時的に10pips以上の含み損になった後、最終的に利益で終わった取引が18件ありました。
内訳は自動5件、手動13件です。
つまり、手動売買では一時的な逆行に耐え、その後の回復を待って利益にした取引が多かったということです。
もちろん、これは良い面だけではありません。
含み損に耐えて利益になることもあれば、そのまま損失になることもあります。
今回も手動売買の負け9回のうち5回は、11月17日の昼に自分で早めに手仕舞いした取引でした。
そのときの判断が正しかったかどうかは、結果だけでは決められません。
ただ、自分の取引行動を振り返ると、AIとは違う特徴が見えてきます。
人間は相場を見ながら判断を変えられる一方、感情や迷いにも影響されます。
今後は、ナンピン、追加注文、ロット変更、損切りや利確の変更など、自分の行動パターンも分析していきたいと思います。
AIの成績だけでなく、開発者本人の成績も改善しなければなりません。
5. 11月20日の急落で発覚!AIはブレーキ、本人はアクセル?
今週の開発日記で、最も注目したいのがここです。
FX_AIには、相場の値動きが激しくなったときに、新しい買いエントリーを止める仕組みがあります。
REGIME4という相場環境判定機能です。
11月20日には、VOL_HIGHという高ボラティリティ判定によって、買いシグナルが見送られました。
今回、同じ買いシグナルの再試行を含めると17回のブロック記録がありましたが、実質的には2つの時間帯での出来事です。
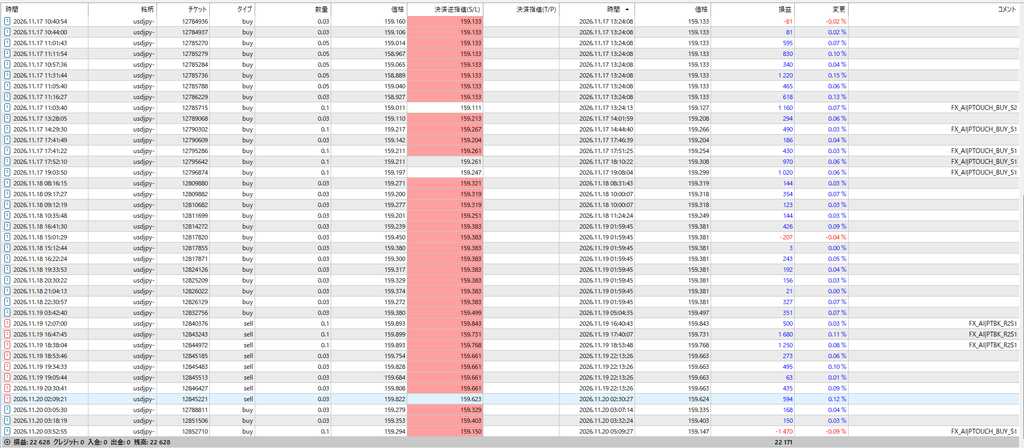
一方、手動売買では11月20日に買い8本が約定していました。
ここで、ちょっとした事情があります。
8本のうち6本は、11月17日から19日にかけて事前に置いていた買い指値注文でした。
つまり、急落が始まってから慌てて8回買ったわけではありません。
しかし、結果として急落局面で買いポジションを抱えることになりました。
しかも、REGIME4のブロック時間帯と手動BUYの約定が重なったのは一部の2本です。
すべてが同じタイミングだったわけではありません。
それでも、今回の結果を見て思いました。
「AIには危ない場面で買うなと教えているのに、自分の注文は事前に仕掛けたままだったのか……」
これは、なかなか考えさせられます。
AIに相場環境を判断させるだけでなく、本人の注文管理にも同じような視点が必要なのかもしれません。
ただし、手動売買はあくまで自分の裁量取引です。今回の結果をFX_AIの不具合とは考えていません。
むしろ、AIと人間の違いを知るための貴重な検証材料になりました。
6. 週末の口座を見て、もう一度現実に戻る
ここからは、少し耳の痛い話です。
11月20日に建てた手動BUY8本は、週末時点で含み損を抱えていました。
11月21日06:50時点の価格で試算すると、合計含み損は約14,000円です。
pipsを単純に足すと約-381pips。
確定分の+347.2pipsと同じ数え方で単純合算すると、約-33pipsになります。
ただし、これはロットの違いを考慮していない参考値です。実際の損益とは異なります。
ロットを考慮した円換算では、確定+22,282円に対し、含み損は約-14,000円。
単純合算の目安は約+8,100円ですが、これは確定利益ではありません。
さらに、11月21日14:04にMT5の保有状況を確認すると、早朝に新たな買い3本が加わり、保有は合計11本、0.41ロットになっていました。
この時点の含み損益は約-13,759円です。
11本すべてに損切り注文は設定されていましたが、損切り価格は現在値から約95〜100pips下にあります。
すべての損切りに到達した場合の損失は、概算で約-54,000円です。
もちろん、これは実際に確定した損失ではありません。
しかし、ここまで確認して、ようやく冷静になりました。
確定損益がプラスだからといって、口座の状態まで安心とは限らない。
今回の一番大きな反省点は、ここかもしれません。
7. AI開発の裏側では、仮想検証も続いている
FX_AIでは、実際に発注せず、同じ条件で取引した場合の結果を記録するSHADOW検証も行っています。
簡単に言えば、実際のお金を使わずに、売買条件の成績を確かめる仕組みです。
今回の主な結果は次のとおりです。
| 検証内容 | 仮想結果 | 現時点の判断 |
|---|---|---|
| REGIME4の買い見送り | 3件、合計-34.6pips | サンプル不足 |
| P18のレンジ判定による見送り | 26件、合計+28.6pips | 売買方向別に継続検証 |
| 重要ポイントでの仮想エントリー | 16件、平均-0.1pips | 採用根拠なし |
REGIME4の仮想3件は、今回の出口条件ではすべて損失でした。
しかし、出口の設計を変えると同じ場面で結果が逆になる例もありました。
つまり、エントリー条件だけでなく、どこで利益を確定し、どこで損切りするかも重要です。
また、新しいPT_BASKET機能は今週3回の実取引で全勝し、合計+34.3pipsでした。
これはうれしい結果です。
ただし、3回だけで優秀な戦略だと判断するのは早すぎます。
今後も取引回数を重ねて、どんな相場で機能するのかを確認していきます。
AI開発は、都合の良い数字だけを集める作業ではありません。
期待した結果が出なかった条件も記録し、次の改善につなげることが大切です。
8. 次の開発テーマは「相場に合わせて戦略を切り替えること」
今回の検証で、次に取り組みたいテーマが見えてきました。
① 自動売買の損失設計
勝率91.7%という結果に満足せず、平均損失と平均利益のバランスを改善します。
ただし、損切りを単純に狭めるだけでは、利益機会まで失う可能性があります。
相場環境に応じた損切り設計を検証していきます。
② 相場環境に合わせた戦略選択
FX_AIの基本原則は、
「相場環境が変わったら、勝てる戦略に切り替える。切り替えられないなら見送る。」
です。
今回のVOL_HIGH判定のように、危険な場面で無理にエントリーしない仕組みをさらに検証します。
③ 手動売買の行動分析
今後は、自分の取引についても次の項目を記録・分析します。
- ナンピンや追加注文の回数
- ロット変更の傾向
- 損切り・利確位置の変更
- 保有時間
- BUYとSELLの成績差
- 含み損から回復して利益になった取引
自分の取引の癖を数字で把握できれば、AI開発とは別の意味でも改善につながるはずです。
④ 必要証拠金と資金効率の確認
取引成績だけでなく、保有ポジションや待機注文に必要な証拠金も記録していきます。
利益が出ていても、資金効率が悪ければ運用としては問題があります。
この点も毎週の検証項目に加えていく予定です。
9. 今週の結論:AIは成長中、開発者は反省中
今週は確定+347.2pips。
自動売買は勝率91.7%と好調でした。
手動売買も合計pipsでは自動を上回りました。
一方で、11月20日の急落では手動BUYの未決済ポジションが含み損を抱え、週末を迎えました。
今回の結果から分かったことは、単純に勝率が高ければ良いわけではないということです。
自動売買には損失設計の課題があり、手動売買には相場が急変したときの注文管理や判断の課題があります。
そして、AIを開発している本人も、まだまだ勉強中です。
正直なところ、AIがもう少し賢くなれば、開発者本人のトレードも楽になるのでは……と期待しています。
ただ、AIに任せきりにするのではなく、実際の取引結果を検証し、失敗から学び、改善を積み重ねることが大切です。
投資ナビ365では、これからもFX_AIの開発と運用結果を公開していきます。
成功した週も、失敗した週も、都合の悪い数字も隠さずに。
目指すのは、どんな相場でも無理に取引するAIではなく、相場に合わせて戦略を選び、勝てないときには見送れるAIです。
さて、来週はAIが成長するのか。それとも開発者がまた反省することになるのか。
引き続き、検証していきます。
※本記事はMT5デモ口座での個人の取引および自動売買システムの開発・検証記録です。投資勧誘や売買推奨を目的とするものではありません。記載した成績は将来の利益を保証するものではありません。