目次
金価格が急落した理由は何か? 金利・原油高・AI株安が重なった売り圧力を分析
今週の結論
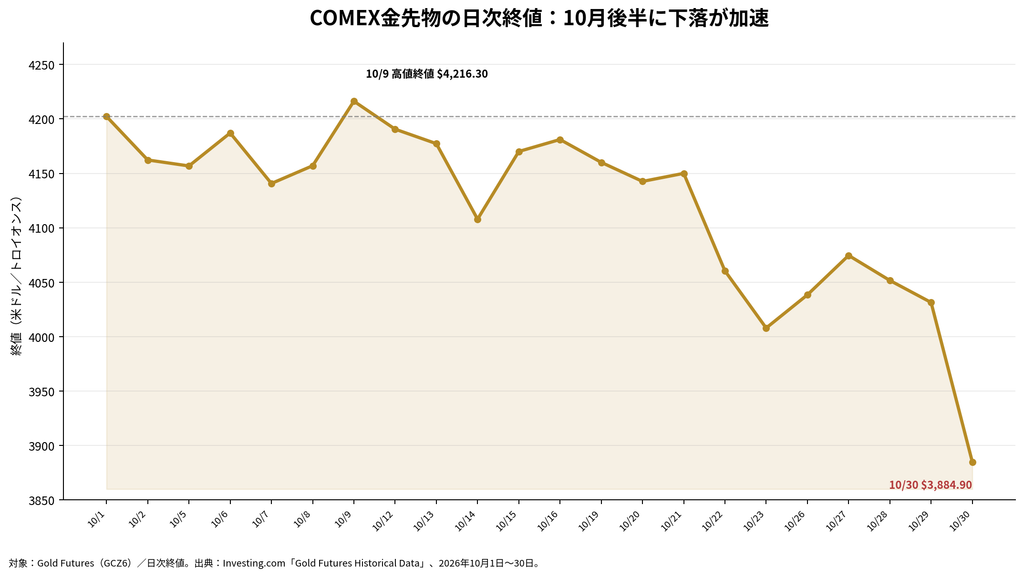
2026年10月最終週、金価格は大きく下落し、10月30日にはスポット価格が一時3,880.97ドルまで下落した。1月につけた最高値5,595ドルから約30%下落した水準である。
※本文ではスポット価格、以下のチャートではCOMEX金先物(GCZ6)の終値を使用しています。取引対象が異なるため、価格には差があります。
今回の急落は、単純な利益確定売りだけでは説明できない。
背景には、次の3つの要因が重なったと考えられる。
- 原油高と米国インフレ懸念によるFRBの利上げ観測
- COMEX先物市場における投機筋の買いポジション縮小
- 米国AI・半導体株の急落に伴う換金売りや証拠金需要
特に10月30日は、米国株式市場でAI関連株が大きく下落し、金や銀などの貴金属にも売りが波及した。
今回の下落は、金融政策への警戒による売りに、株式市場発の流動性確保の売りが重なった可能性がある。
1. 今週の金価格:10月30日に急落
10月30日の金スポット価格は、一時1オンス3,880.97ドルまで下落。前日比で約3.5%の下落となり、2025年10月以来の安値をつけた。
COMEXの2026年12月限金先物は、同日3,898.90ドルで清算され、前日比3.3%下落した。
| 指標 | 10月30日 |
|---|---|
| 金スポット価格 | 3,880.97ドル |
| COMEX金先物(12月限) | 3,898.90ドル |
| スポット価格の下落率 | 約−3.5% |
| 1月の最高値からの下落率 | 約−30% |
金価格は10月に入ってから下落基調を強めており、月末にかけて売りが加速した。
今回注目したいのは、金価格の下落が米国株式市場の急落だけで始まったわけではないという点だ。
2. 下落要因① 原油高とインフレ懸念、FRBの利上げ観測
10月29日から30日にかけて、原油価格の上昇と米国のインフレ指標が市場の警戒材料となった。
米国のGDPは市場予想を上回り、9月のインフレも加速した。ガソリンなどの価格上昇がインフレ懸念を強め、FRBが12月に追加利上げを行う可能性が意識された。
金は利息を生まない資産であるため、金利が高止まりするとの見方は、金を保有する機会費用を高める。
今回の下落では、原油高とインフレ懸念が金価格の重しになったと考えられる。
重要なのは、金利上昇そのものだけではなく、市場がFRBの金融政策をどのように予想し直したかという点だ。
投資家が確認すべきポイント
- 米国のインフレ指標
- 原油価格の上昇・下落
- FRBの利下げ・利上げ見通し
- 米国債利回りと実質金利
これらは、今後も金価格を左右する重要な材料となる。
3. 下落要因② COMEX先物市場で投機筋の買い持ちが縮小
CFTC(米商品先物取引委員会)が公表する建玉データから、COMEX金先物の投資家ポジションを確認する。
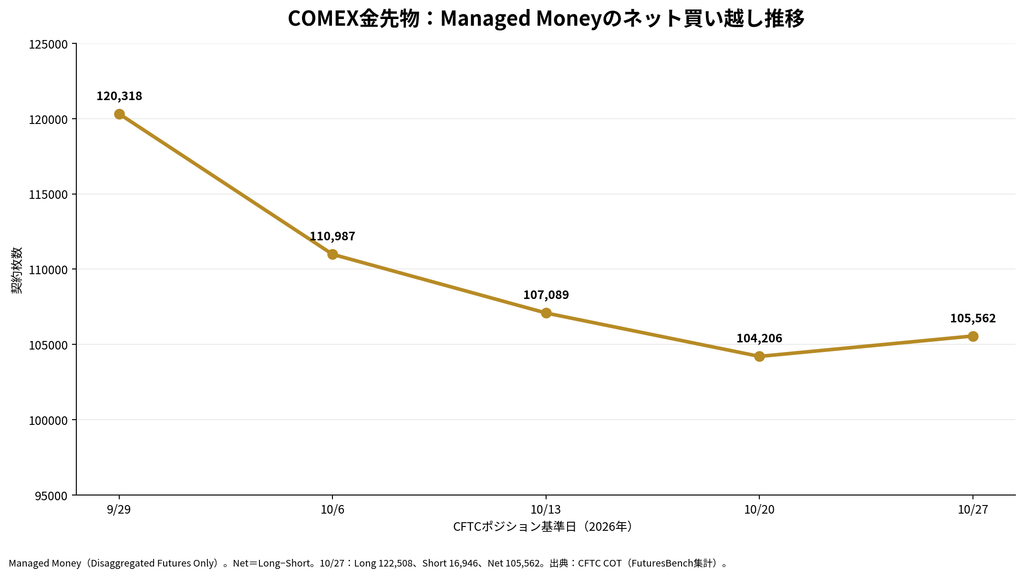
Managed Money(運用投資家)のネット買いポジションは、次のように推移した。
| 基準日 | ネット買いポジション |
|---|---|
| 9月29日 | 120,318契約 |
| 10月6日 | 110,987契約 |
| 10月13日 | 107,089契約 |
| 10月20日 | 104,206契約 |
| 10月27日 | 105,562契約 |
9月29日から10月27日までに、ネット買いは約12.3%減少した。
買いポジションを解消する動きが進み、先物市場では上昇に賭ける投資家の勢いが弱まっていたことが分かる。
ただし、10月20日から27日にかけては、Managed Moneyのネット買いが1,356契約増加している。
したがって、「投機筋が一斉に売り続けていた」と判断するのは正確ではない。
また、このCFTCデータは10月27日時点の建玉であり、10月30日の急落当日の売買を直接示すものではない。
ここから読み取れること
金価格の急落前から、先物市場では買いポジションの縮小が進んでいた。
一方、10月30日の急落を新規売りによるものと断定するには、当日の確定した取引高・建玉残高を追加確認する必要がある。
4. 下落要因③ AI・半導体株の急落と換金売り
10月30日の米国株式市場では、AI関連投資に対する収益性の懸念が強まり、テクノロジー株を中心に大きく下落した。
| 米国株指数 | 10月30日の変化 |
|---|---|
| NASDAQ | −2.9% |
| S&P500 | −1.8% |
| ダウ平均 | −1.1% |
特にIntel株は約29%急落し、1974年以来の大幅な1日下落となった。
Amazonの決算も、AI関連投資の規模と収益性に対する懸念を強めた。
株式市場で損失が拡大すると、投資家は現金を確保するため、利益が出ている資産や換金しやすい資産を売却することがある。
今回の金急落についても、株式市場の損失を補うための換金売りや、証拠金需要に伴う売却が発生した可能性が指摘されている。
ただし、実際にどの投資家が金を売却し、どの程度の証拠金請求が発生したかは、公開データだけでは確定できない。
金は安全資産なのに、なぜ株安と一緒に下落したのか?
金は一般に安全資産として認識されている。
しかし、金融市場全体で現金確保の動きが強まると、安全資産であっても売却対象になることがある。
つまり、今回の下落では、金そのものの長期的な価値に対する評価だけでなく、投資家の資金繰りやポジション整理が価格に影響した可能性がある。
5. ETF市場:短期的な資金流出が確認される一方、年初来では流入超過
世界の金ETF市場では、2026年9月に約100億ドルの資金が流入した。一方、年初来で見ると、資金流入と流出の両方が大きく発生している。そこで、10月23日時点の累計資金フローを確認する。
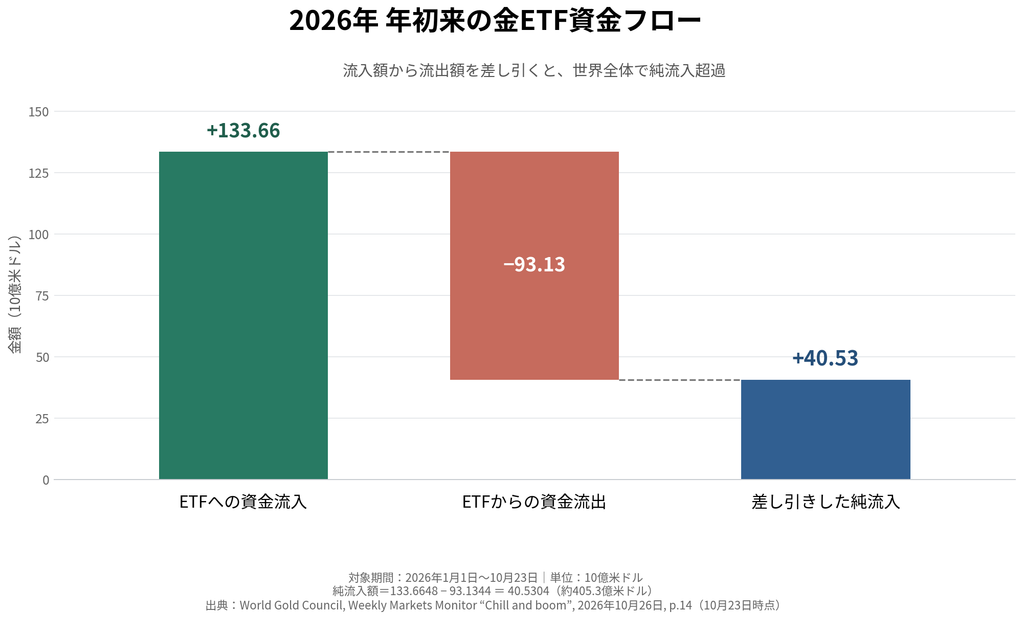
2026年1月1日から10月23日までの金ETF資金フローを見ると、世界全体の流入額は約1,336.6億ドル、流出額は約931.3億ドルだった。その差し引きである純流入額は約405.3億ドルとなり、年初来では大幅な流入超過となっている。
また、WGCによると、9月には金ETFの保有量が約67トン増加し、世界全体で4,256トンに達した。
一方、10月30日までの米国の現物裏付け型金ETF9銘柄の集計では、直近1週間で約6億6,300万ドルの資金流出が確認されている。
| 指標 | データ |
|---|---|
| 世界の金ETF資金流入(9月) | 約100億ドル |
| 世界の金ETF保有量増加(9月) | 約67トン |
| 米国主要ETF9銘柄の直近1週間の資金フロー | 約−6.63億ドル |
これらのデータから、10月下旬には米国の金ETFで短期的な資金流出が強まったことが分かる。
一方、WGCの世界全体のデータでは、10月23日時点で年初来の純流入額は約405.3億ドルに達している。
つまり、10月下旬には米国の金ETFで短期的な資金流出が確認されたものの、世界全体では年初来の純流入が続いている。このことから、今回の金価格急落は、金ETFからの資金流出だけでは説明できず、投機筋のポジション縮小や米国金利の変化など、複数の要因を合わせて分析する必要がある。
なお、米国主要ETF9銘柄の年初来資金フローについては、出典と集計期間を確認できていないため、今回の分析では判断材料から除外する。
また、10月の世界全体の確定月次データは、今回のレポート作成時点では未確認である。
6. 中央銀行の購入は続いているのか?
短期的な投資家の売りとは対照的に、中央銀行の金購入は引き続き注目される。
中国人民銀行は2026年9月に金準備を23トン増加させ、保有量は約2,410トンとなった。2026年1~9月の増加量は約103トンである。
また、WGCの8月データでは、世界の中央銀行の純購入量は39トンだった。
したがって、今回の急落を中央銀行の金需要が消失したためと説明することはできない。
ただし、中央銀行の金購入は比較的中長期的な需要であり、ETFや先物市場で発生する短期的な売りを直ちに吸収できるとは限らない。中央銀行の継続的な購入が、今後の金価格の下支え要因としてどの程度機能するかは、引き続き注目する必要がある。
7. 今週の総合分析:下落の引き金と加速要因を分けて考える
今回の金価格急落は、複数の要因が重なった結果と考えられる。
| 要因 | 役割 | 評価 |
|---|---|---|
| 原油高・インフレ懸念 | FRBの利上げ観測を強める | 下落圧力 |
| COMEXの買いポジション縮小 | 上昇を支えていた買い需要が弱まる | 下落圧力 |
| AI・半導体株の急落 | 換金売りや証拠金確保の売りにつながった可能性 | 急落を増幅した可能性 |
| 米国 金ETFの資金流出 | 短期的な投資需要の弱まり | 下落圧力 |
| 中央銀行の金購入 | 中長期的な需要を支える | 下支え要因 |
今回の分析で重要なのは、10月30日の金価格急落を、一つのニュースや単独の要因だけで説明しないことだ。
まず、原油高やインフレ懸念を背景に、米国の金融政策に対する警戒感が金価格の下落圧力となっていた。その後、米国株式市場でAI・半導体関連株が急落し、金融市場全体で換金需要が強まった可能性がある。
こうした状況の中で、COMEXの買いポジション縮小や米国金ETFの短期的な資金流出も重なり、金価格の下落圧力が強まったと考えられる。
つまり、金融政策への警戒や投機筋の買い需要の後退が下落の背景にあり、株式市場の急落が売りを増幅させた可能性がある、という見方が現時点では妥当だと考える。
ただし、10月30日のCOMEX確定建玉や時間別の売買主体が確認できていないため、強制売却や機械的なストップ注文が急落の主因だったと断定することはできない。
8. 来週の金市場で注目するポイント
今後の金価格を判断するうえで、次の5項目を継続して確認したい。
① 米国のインフレとFRBの金融政策
追加利上げ観測が強まるか、利下げ期待が戻るか。
② 原油価格
原油高が続けば、インフレ懸念と金利上昇観測につながる可能性がある。
③ 米国債利回りとドル指数
実質金利とドルの動きが、金価格にどのような影響を与えるか。
④ COMEXの投機筋ポジション
買いポジションの解消が続くのか、新規売りが増えるのか。
⑤ 金ETFの資金フロー
10月の売却が一時的なものか、世界全体に広がる動きなのか。
まとめ:今回の急落は金の長期需要の崩壊を意味するのか?
現時点では、金の長期的な需要が崩れたと判断する根拠は十分ではない。
中国を含む中央銀行の金購入は続いており、9月には世界の金ETFにも大規模な資金が流入していた。
一方、10月下旬にはETFの資金流出や先物市場のポジション縮小が確認され、金融市場全体の不安定化も重なった。
したがって、今回の急落は、中央銀行の長期的な金需要が消えたというよりも、短期的な金融市場の資金移動や投資家のポジション整理が価格を大きく押し下げた可能性がある。
今後は、中央銀行の購入量だけでなく、ETF・COMEX・米国金利・ドル・原油の動きを継続的に確認する必要がある。
金価格の反発を判断するには、単に価格が下げ止まるかだけでなく、先物市場の売りが一巡し、ETFへの資金流入が戻るかどうかが重要になる。
※本レポートは2026年10月30日までに確認できた情報に基づく市場分析であり、特定の金融商品の売買を推奨するものではありません。