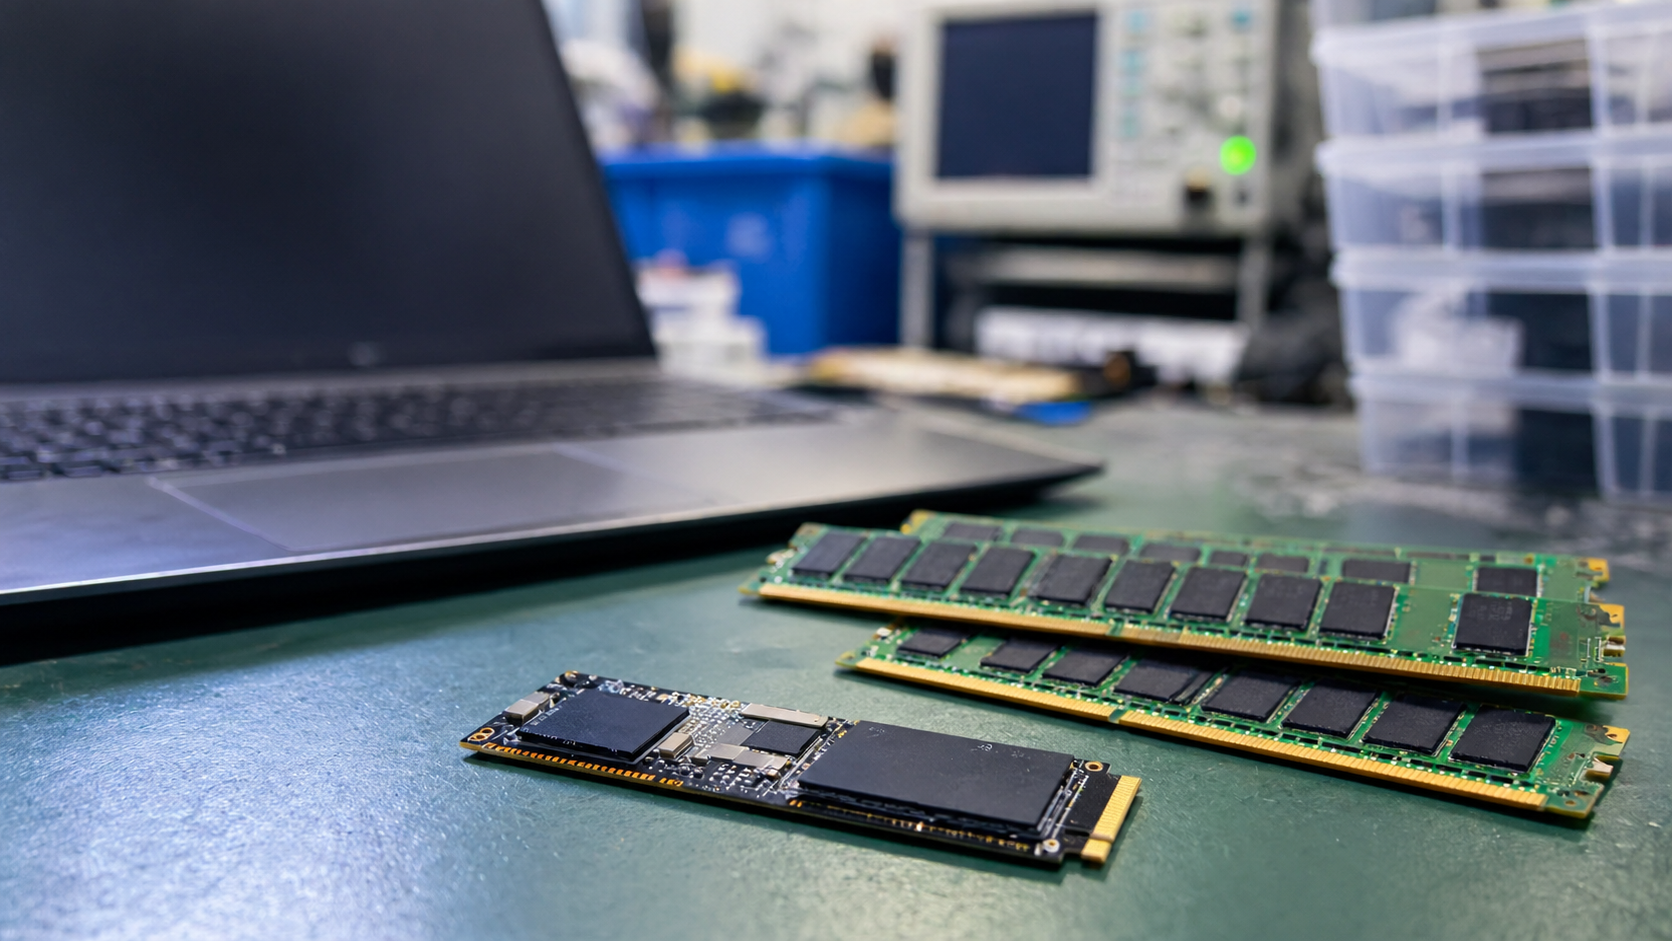
AIデータセンターの急速な拡大は、半導体業界だけでなく、私たちが日々使うパソコンの価格や供給状況にも大きな影響を及ぼしています。
2026年10月10日付の日本経済新聞では、SSDの大口取引価格が1年で約4倍に上昇したことが報じられました。背景には、生成AIの普及によるデータセンター需要の急増と、メモリー・ストレージ市場を巡る供給環境の大きな変化があります。
一方で、こうした部品価格の高騰はPCメーカーにとって深刻な逆風となっており、世界のPC出荷台数の減少も相まって、AIブームの恩恵が業界全体に均等に行き渡っているわけではない実態が浮き彫りになっています。
本記事では、SSD価格の上昇とPC市場の変化を整理したうえで、半導体メーカー、ストレージ関連企業、PCメーカー、そしてAIインフラ企業に及ぼす影響を分析します。
※この記事は市場動向を分析するものであり、特定銘柄の売買を推奨するものではありません。
SSDの大口取引価格は1年で約4倍に上昇
2026年10月10日付の日本経済新聞は、SSDの大口取引価格が前年同期比で約4倍に上昇したと報じました。ここで取り上げられているのは一般向けの店頭価格ではなく、TLC方式の256GB SSDにおける「大口取引価格」です。
前年同期と2026年7〜9月期の比較
新聞掲載グラフの目盛りから読み取ると、価格は前年同期の約30ドルから、2026年7〜9月期には約120ドルへ上昇したように見えます。
| 項目 | 概算値 |
|---|---|
| 2025年7〜9月期 | 約30ドル |
| 2026年7〜9月期 | 約120ドル |
| 値上がり幅 | 約90ドル |
| 価格倍率 | 約4倍 |
| 上昇率 | 約300% |
計算式は次のとおりです。
- 値上がり幅:120ドル − 30ドル = 約90ドル
- 価格倍率:120ドル ÷ 30ドル = 約4倍
- 上昇率:(120ドル − 30ドル)÷ 30ドル × 100 = 約300%
ただし、これらは新聞のグラフから読み取った概算値です。各時点の厳密な価格データが公表されているわけではないため、正確な実測値として扱うことはできません。
また、記事本文の「約4倍」は前年同期との比較です。2025年末との比較とは期間が異なる点にも注意が必要です。
出典: 日本経済新聞「SSD価格、1年で4倍」2026年10月10日付朝刊
なぜSSD価格が上昇しているのか
最大の背景として挙げられるのが、AIデータセンター向けの爆発的な需要拡大です。生成AIを稼働させるデータセンターでは、膨大なデータを保存するストレージに加え、高性能なメモリーや演算用半導体が不可欠となっています。
半導体・ストレージメーカーが収益性の高いAI向けや需要の強い製品へ生産能力をシフトさせたことが、PC向け部品の供給や価格に大きく影響したと考えられます。ただし、価格高騰の要因はAI需要だけでなく、個別の需給バランスやメーカーの生産計画、在庫水準、契約条件などが複雑に絡み合っています。
世界のPC出荷台数は2割超減少
市場調査会社Omdiaが2026年10月9日に公表した調査によると、2026年7〜9月期の世界PC出荷台数は5,810万台となり、前年同期比21.2%減少しました。
同社は、PC市場が前年同期比で大幅に縮小した背景として、部品価格の上昇に加え、年の前半に需要が前倒しされた反動や流通在庫の調整を挙げています。
出典:Omdia「Global PC shipments fall 21% in 3Q26 as pull-forward demand subsides」
PCメーカーを圧迫する部品コスト
Omdiaの調査によると、PCの製造原価に占めるDRAMとSSDの割合は、従来の約15%から約40%近くまで急上昇しています。
これほど急激に部品コストが増加したことで、PCメーカーは極めて難しい経営判断を迫られています。
- 販売価格への転嫁: 値上げを行えば、消費者の買い控えや需要のさらなる冷え込みにつながるリスクがある。
- コストの自己負担: 価格を据え置けば、メーカーの利益率が大幅に悪化し、業績を下押しする要因となる。
2027年のPC市場はどうなる?
Omdiaは、2026年10〜12月期の世界PC出荷台数が前年同期比24%減少し、2027年通年でも7%減少すると予測しています。
これは確定した実績ではなく、2026年10月時点の市場予測です。部品価格、供給状況、在庫調整、企業や消費者の購入動向によって、今後の結果が変わる可能性があります。
投資家は出荷台数だけでなく、PCの平均販売価格、在庫、利益率、メーカーの業績見通しも合わせて確認したいところです。
AIブームの恩恵を受ける半導体メーカー
SSDやメモリーの価格上昇は、関連する半導体メーカーの業績にプラスとなる可能性があります。ただし、企業ごとに製品構成や収益源が異なるため、同じように恩恵を受けるとは限りません。
サムスン電子(韓国)
サムスン電子は、DRAMやNAND型フラッシュメモリーなどを手がける大手半導体メーカーです。
メモリー価格の上昇やAIサーバー向け需要の拡大は、半導体事業にとって追い風となる可能性があります。
一方、同社は半導体以外の事業も展開しています。メモリー価格だけで企業全体の利益や株価の方向性が決まるわけではありません。
注目したい指標: メモリー部門の利益率、AI向け製品の販売動向、設備投資、競合との技術競争。
SKハイニックス(韓国)
SKハイニックスはDRAMやNAND型フラッシュメモリーを製造し、AI半導体で使われるHBM(高帯域幅メモリー)でも重要な企業です。
AIサーバー向けの高性能メモリー需要が続けば、事業の成長を支える要因となります。
ただし、HBMの需要拡大と、一般向けSSDに使われるNANDの価格上昇は分けて考える必要があります。製品ごとに需給や収益性は異なるためです。
注目したい指標: HBMの供給能力、主要顧客のAI投資計画、メモリー価格の持続性。
マイクロン・テクノロジー(米国)
マイクロンはDRAMなどを手がける米国の半導体メーカーです。AI向けメモリーの需要拡大やメモリー価格の上昇は、業績を押し上げる可能性があります。
ただし、メモリー事業は需給サイクルの影響を受けやすい分野です。メーカー各社が増産し、供給が需要を上回れば、価格上昇が止まる可能性もあります。
注目したい指標: DRAMの契約価格、AI向け売上高、設備投資、将来の供給増加。
キオクシアホールディングス(日本)
キオクシアはNAND型フラッシュメモリーを主力とする日本企業です。NANDはSSDなどの記憶装置に使われるため、ストレージ需要や価格動向が事業に直接関係します。
AIデータセンター向けの大容量SSD需要が伸び、NANDの供給が引き締まれば、販売価格や収益性にプラスとなる可能性があります。
ただし、製造コスト、設備投資、製品構成、競争状況も業績を左右します。価格上昇だけで将来の利益を判断することはできません。
注目したい指標: NAND価格、データセンター向けSSD需要、在庫水準、設備投資、利益率。
SSDとHDDで異なるストレージ関連企業
データセンターのストレージ需要を考えるうえでは、SSDとHDDの違いも重要です。
SSDはフラッシュメモリーを使い、高速なデータ読み書きが得意です。一方、HDDは大容量データを保存する用途で広く使われています。両者は競合する場面もありますが、用途やコストの違いから使い分けられています。
サンディスク(米国):フラッシュメモリー・SSD
サンディスクは、フラッシュメモリーやSSDなどを手がける企業です。ウエスタンデジタルから分離し、独立した上場企業として事業を展開しています。ティッカーシンボルはSNDKです。
SSD価格の上昇やAIデータセンター向けストレージ需要の拡大は、同社にとって追い風となる可能性があります。
一方、NANDの価格変動、製造コスト、供給過剰への転換などには注意が必要です。
注目したい指標: NAND価格、データセンター向けSSD需要、製品構成、粗利益率、設備投資。
ウエスタンデジタル(米国):HDD
ウエスタンデジタルは、HDDを中心とするストレージ企業です。ティッカーシンボルはWDCです。
HDDはSSDとは異なる記録方式ですが、クラウドやAIデータセンターで増え続ける大量のデータを保存する用途で重要な役割を担います。
AI関連のデータ保存需要が拡大し、大容量HDDへの需要が増えれば、同社の追い風となる可能性があります。
ただし、SSD価格の上昇がそのままウエスタンデジタルの利益を押し上げるわけではありません。HDDの出荷台数、平均販売価格、製品構成、顧客企業の設備投資を確認する必要があります。
注目したい指標: 大容量HDDの需要、クラウド事業者の設備投資、出荷台数、利益率。
シーゲイト・テクノロジー(米国):HDDの競合企業
シーゲイトもHDDを主力とするストレージ企業です。
AIデータセンターへの投資が続けば、大容量データを保存するHDDへの需要を支える要因になります。ただし、顧客企業の設備投資計画、競争環境、製品の供給状況によって業績は変わります。
注目したい指標: 大容量HDDの需要、出荷台数、販売価格、利益率、競合動向。
PCメーカーは原価上昇と販売減少の二重苦
SSDやDRAMの価格上昇は、部品を購入してPCを製造するメーカーにとって逆風となります。
HP(米国)
Omdiaの2026年7〜9月期の集計では、HPのPC出荷台数は前年同期比約31%減少しました。主要メーカーのなかでも大きな落ち込みです。
部品価格の上昇に加え、前倒し調達の反動や在庫調整が影響した可能性があります。
ただし、出荷台数だけでHPの業績全体を判断することはできません。利益率、製品構成、法人向け需要も確認する必要があります。
注目したい指標: PC出荷の回復、値上げの浸透、粗利益率、在庫調整の進捗。
デル・テクノロジーズ(米国)
デルはPCに加え、企業向けサーバーやストレージも手がけています。
一般向けPCの販売低迷は逆風ですが、AIサーバーやデータセンター関連製品の需要が強ければ、事業の一部で補える可能性があります。
ただし、AI関連の受注が増加しても、必ずしも利益が同じ割合で増えるわけではありません。部品価格や製品構成、受注残の収益化なども重要です。
注目したい指標: PC事業とサーバー事業の業績差、AIサーバー受注、利益率、部品調達。
レノボ(香港上場)
レノボは世界最大級のPCメーカーです。販売台数が大きい分、メモリーやSSDの調達コスト、価格転嫁、在庫管理が業績を左右します。
規模の大きさや調達力は強みになり得ますが、部品価格の上昇を完全に吸収できるとは限りません。
注目したい指標: 出荷台数、平均販売価格、営業利益率、在庫と調達コスト。
アップル(米国)
アップルはMacを販売するPCメーカーで、比較的高価格帯の製品に強みがあります。
Omdiaの集計では、2026年7〜9月期のMacを含むPC出荷は前年同期比約11%減となり、主要メーカーのなかでは比較的落ち込みが小さくなりました。
高価格帯の製品構成は、部品価格の上昇を吸収するうえで有利に働く可能性があります。ただし、Macだけでアップル全体の業績や株価を判断することはできません。
注目したい指標: Macの販売動向、製品価格、利益率、ほかの主要事業の成長。
AIインフラ企業にも恩恵とリスクがある
エヌビディア(米国)
エヌビディアはAI計算向けGPUや関連システムを供給する企業です。
AIサーバーへの投資が続けば、GPUや高性能メモリーを含む周辺部品への需要も支えられる可能性があります。
ただし、SSD価格の上昇がエヌビディアの利益を直接押し上げるわけではありません。AIサーバーの投資計画、顧客企業の投資回収、競争環境を確認することが重要です。
大手クラウド企業
マイクロソフト、アマゾン、アルファベット、メタなどは、クラウドやAIサービスを支えるデータセンターに大規模な投資を行っています。
設備投資が続けば、AIサーバー、メモリー、SSDなどの需要を支える要因になります。
一方、設備投資が増えれば減価償却費や電力費なども膨らみます。AIサービスから十分な収益が得られなければ、将来の投資計画が見直される可能性もあります。
注目したい指標: 設備投資計画、クラウド事業の成長率、AIサービスの収益化、フリーキャッシュフロー。
企業別に見る投資上の注目ポイント
| 企業・グループ | 主な事業 | 注目したい指標 |
|---|---|---|
| サムスン電子 | DRAM・NAND | メモリー価格、利益率 |
| SKハイニックス | DRAM・HBM・NAND | HBM需要、供給能力 |
| マイクロン | DRAMなど | 契約価格、設備投資 |
| キオクシアHD | NAND | NAND価格、SSD需要 |
| サンディスク | フラッシュメモリー・SSD | SSD需要、粗利益率 |
| ウエスタンデジタル | HDD | 大容量HDD、出荷台数 |
| シーゲイト | HDD | データ保存需要、利益率 |
| HP | PC | 出荷、在庫、粗利益率 |
| デル | PC・サーバー | AIサーバー受注、利益率 |
| レノボ | PC | 出荷、価格転嫁 |
| アップル | Macなど | Mac販売、全社利益率 |
| エヌビディア | AI向けGPU | AI投資、需要の持続性 |
| 大手クラウド企業 | クラウド・AI | 設備投資、投資回収 |
この表は関連企業を整理するためのものであり、株価上昇が期待できる順番を示したものではありません。
株式市場では「価格高騰=買い」と考えない
今回のニュースから考えられるのは、AI向け需要が強い企業と、部品価格の上昇に苦しむ企業との間で、業績の差が広がる可能性です。
しかし、メモリー価格の上昇が続いても、関連株が必ず上がるとは限りません。株価は将来の業績を先取りするため、期待がすでに織り込まれていれば、好材料が出ても下落する場合があります。
また、供給不足の恩恵を受ける企業でも、増産投資が進んで将来の供給過剰につながれば、価格や利益率が下がる可能性があります。
PCメーカーについては、値上げによって原価上昇を吸収できるかが焦点です。AIインフラ企業については、設備投資の拡大が実際の収益につながっているかを確認する必要があります。
今後チェックしたい3つの指標
1.メモリー価格
DRAM・NANDの価格上昇が続くのか、供給改善によって鈍化するのかを確認します。
2.PC出荷予測
Omdiaなどの市場調査会社による出荷予測が上方修正されるか、下方修正されるかを確認します。予測は発表時点の見通しであり、確定した結果ではありません。
3.AI設備投資と企業決算
大手クラウド企業の設備投資計画、メモリーメーカーの利益率、PCメーカーの在庫や価格転嫁の状況を確認します。
まとめ:AIブームの勝ち組と負け組を見極める
SSD価格の高騰と世界PC出荷の減少は、AIデータセンターへの需要集中が半導体業界全体の供給や価格に影響していることを示しています。
メモリー供給企業ではサムスン電子、SKハイニックス、マイクロン、キオクシアなどが注目候補です。ストレージ関連ではサンディスク、ウエスタンデジタル、シーゲイトが挙げられます。
一方、PCメーカーには部品コスト増という逆風があり、AIインフラ企業には需要拡大の機会と設備投資の回収リスクの両方があります。
投資家として注目したいのは、AI市場が拡大しているかどうかだけではありません。
その成長がどの企業の利益につながるのか。そして、その期待が現在の株価にどこまで織り込まれているのか。
この2点を決算や市場データから確認することが、投資判断の重要な手掛かりになるでしょう。
参考資料
※本記事は情報提供を目的とした市場分析であり、特定銘柄の売買を推奨するものではありません。企業の業績や株価は、市場環境、競争状況、為替、金利などさまざまな要因によって変動します。投資判断にあたっては、最新の決算資料や公式発表をご確認ください。